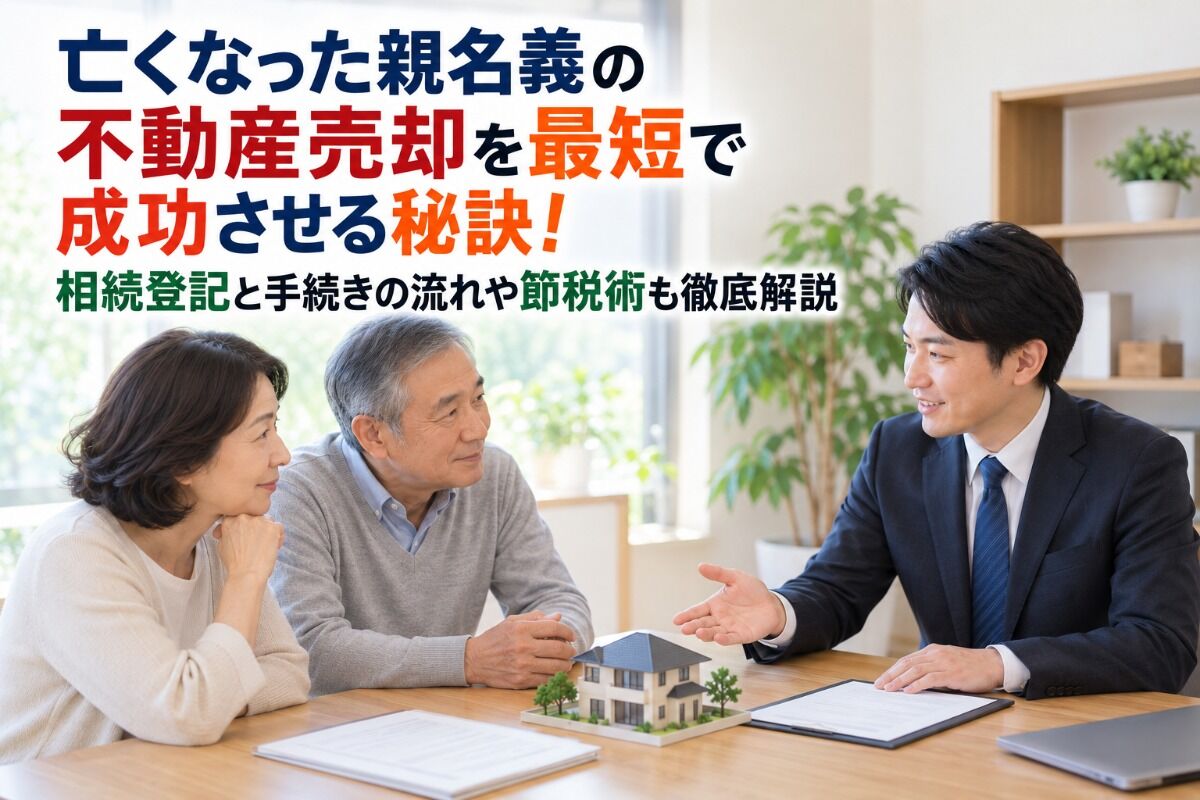
「親が亡くなり、名義のままでは家や土地を売れないの?」——そんな疑問を抱える方は非常に多いものです。不動産の売却においては、売買契約に関わる当事者と登記上の名義が一致していることが基本となります。そのため、まずは相続人を確定し、遺産分割協議を行って売主を決め、さらに相続登記によって名義変更を済ませることが出発点となります。登記の名義変更が適切に行われないまま放置しておくと、後々トラブルの原因となることもあるため注意が必要です。
この記事では、名義変更の流れや売却までの具体的な手順、費用や税金の考え方、そして専門家に相談すべきタイミングまでを整理しています。特に、相続税の取得費加算や「空き家の特別控除」などの適用要件と期限についてもわかりやすく確認できるように解説しています。迷いがちな状況を突破するための、最初の一歩からご案内します。
安心して任せられる不動産売却のご相談なら - アセットラウンジ 有限会社高和
アセットラウンジ 有限会社高和では、不動産の売却に関するあらゆるご相談を承っております。戸建て、土地、マンション、空き家など、さまざまな不動産売却に対応しており、状況に応じた最適な方法をご提案いたします。相続や住み替え、離婚による売却など、複雑な事情にも丁寧に寄り添い、専門スタッフが一貫してサポートいたします。無料査定や秘密厳守も徹底しておりますので、初めての方でも安心してご利用いただけます。売却後の手続きについてもわかりやすくご案内いたします。不動産売却のことなら、アセットラウンジ 有限会社高和にお任せください。
| アセットラウンジ 有限会社高和 |
| 住所 |
〒373-0063群馬県太田市鳥山下町485-7 |
| 電話 |
0120-223-163 |
お問い合わせ
不動産売却を円滑に進めるための最初のポイントと法的手続きの基礎
亡くなった人の名義のままでは不動産売却ができない理由
不動産の売買は、当事者と登記簿上の名義が一致していることが大前提です。親が亡くなった後も登記名義が故人のままの場合、売主として有効に契約や所有権移転を行うことができません。ここで必要になるのが相続登記であり、遺言や遺産分割協議の内容を反映して、相続人へ所有権を移転し、売主を法的に確定させます。相続と所有権移転は別の手続きで、相続によって権利が発生しますが、登記がなければ第三者に対抗できません。このため、査定や売却計画は並行して進めることはできても、売買契約や決済は相続登記の完了(または同時申請の準備完了)が前提となります。特に、共有相続の場合は共有者全員の同意が不可欠となり、権利関係が確定しないままではスケジュールや価格交渉にも影響が生じやすくなります。
- ポイント:登記名義と売買当事者の一致が必須
- 必須手続き:遺言の確認→遺産分割協議→相続登記
- 注意事項:共有相続では全員の同意が必要
- 実務面:査定は先行できても契約・決済は登記確定後
相続登記と売買登記を同時に進める場合の注意点
相続登記と売買登記を一度に申請する「連動申請」は、実務上よく採用される手法です。まず前提として、相続人が売主となることが確定している必要があります。登記所には相続を原因とする所有権移転登記と売買を原因とする所有権移転登記を連続して申請します。重要なのは書類の整合性と順序で、被相続人の戸籍一式、相続関係説明図、遺産分割協議書や遺言、公的証明、相続人の印鑑証明、固定資産税評価証明書、売買契約書、買主の登記必要書類などを矛盾なく揃えることが必須です。さらに、決済日は相続原因証明と相続人の本人確認が完了し、権利関係に争いがないことを確認できる日程に設定しましょう。金融機関や司法書士、不動産仲介会社との段取りも早めに行い、決済時には相続登記→売買登記の順で申請できる体制を整えておくことで、安全かつスピーディーに売却を進めることができます。
| チェック項目 |
要点 |
不備時のリスク |
| 相続人の確定 |
戸籍一式で法定相続人を網羅 |
登記却下・取引停止 |
| 合意文書 |
遺産分割協議書や遺言の有効性 |
共有者の不同意で破談 |
| 本人確認 |
相続人・買主の本人確認書類 |
なりすましリスク |
| 評価証明 |
固定資産税評価証明書の取得 |
税や登記費用計算遅延 |
| 日程設計 |
司法書士・金融機関連携 |
当日申請不可・決済やり直し |
相続手続きの流れと不動産売却の重要ポイント
相続人の確定と遺産分割協議で売主を決めるステップ
亡くなった人名義の家や土地は、相続手続きによる権利関係の確定がないと売買契約に進むことができません。まず行うべきは相続人の確定です。被相続人の出生から死亡までの戸籍一式を収集し、法定相続人を漏れなく特定します。次に、資産や負債を洗い出し、不動産の評価や現状を確認します。そのうえで遺産分割協議を行い、売却するか、誰が取得して売るか、売買代金の分配方法について合意し、遺産分割協議書に実印と印鑑証明で明文化します。共有名義で代表者が売却を進める方法もありますが、意思決定が遅れやすい点がデメリットです。単独名義にまとめると手続きはシンプルになりますが、代償金の支払いなど資金計画を立てる必要があります。迷った場合は、相続人間の関係性や物件の価格帯、売却スピードの優先度を基準に、「誰が売主になるか」を早めに確定することが成功への近道です。
- 重要ポイント
- 法定相続人の確定がスタート
- 遺産分割協議書で売主と売却方法を明確に
- 共有か単独かはスピードと公平性で判断
共有名義不動産を売却する際の全員同意と代表者選びのコツ
共有名義の不動産を売る場合は、共有者全員の同意が必須となります。媒介契約や売買契約の署名押印、決済時の引渡し承諾まで、同意が揃わないと契約が成立せず、無効や解除のリスクが高まります。実務面では、手続きを効率化するため代表相続人(窓口)を決め、他の共有者から委任状(実印押印)と印鑑証明書を預かる体制が有効です。価格や条件の裁量範囲を委任状で明確にし、価格変更や解約権限も事前に取り決めておくと交渉がスムーズに進行します。代表者は連絡調整や書類取りまとめ、内覧や査定への同席などを行い、価格決定や売却時期は全員で合意形成するのが原則です。遠方に住んでいる共有者や多忙な方には、手続き日程を前もって共有し、郵送での本人確認書類回収やオンライン打ち合わせを活用すると効率的です。
| 共有売却の要点 |
実務のコツ |
| 全員同意が必要 |
価格帯と最低許容条件を事前に統一 |
| 委任状・印鑑証明を準備 |
権限範囲(値下げ幅・期限)を明示 |
| 代表相続人を選定 |
連絡担当と書類管理を一元化 |
| 合意の見える化 |
合意事項を文書やメールで残す |
短期間で売却を成立させるには、同意形成のスピードと書類準備の先行が効果的です。
相続登記の申請手順と必要書類・費用の目安
相続人と売主が決まったら、相続登記で名義変更を行い、その後に売買に進みます。手順は、1. 相続関係書類の収集、2. 遺産分割協議書の作成、3. 登記申請書の作成、4. 法務局への申請、5. 登記完了後に売却活動と決済準備という流れです。必要書類には、被相続人の戸籍一式、相続人の戸籍・住民票、固定資産評価証明書、遺産分割協議書、相続人の印鑑証明書、物件の登記事項証明書や公図などがあります。費用面では、登録免許税が固定資産税評価額の0.4%、このほか司法書士報酬や戸籍・証明書の取得費用、登記情報の取得費用などがかかります。売却の際には仲介手数料や、場合によっては測量・解体・残置物撤去などの費用も見込む必要があります。相続した土地をすぐ売却する場合は、不動産売却のスケジュールを詰め、申告期限や特別控除の適用要件など、税務面の確認を早めに行うのが安心です。
- 書類収集:戸籍一式・評価証明・住民票を揃える
- 協議書作成:売主・分配方法・委任範囲を明記
- 登記申請:相続登記を申請して名義変更
- 売却準備:査定・価格設定・媒介契約
- 契約と決済:契約書の締結、相続登記完了後に引渡し
相続関係が複雑な場合は、早めに専門家に相談することで手続き期間を短縮しやすくなります。
売却パターンの比較とスムーズな手続き方法
相続と売却を同時に進める流れと適したケース
相続手続きと不動産売買を同時進行する方法は、相続登記と所有権移転登記(買主への売買登記)を一度に申請し、短期間で現金化を目指すやり方です。手順としては、まず相続人を戸籍一式で確定し、遺言の有無を確認します。遺言がなければ遺産分割協議書を作成し、売却の方針と代表相続人を決めます。並行して不動産会社に査定を依頼し、媒介契約を締結、買主が決まったら相続登記用書類と売買書類を揃えて同時申請を行います。特に、複数の相続人で現金分配を急ぎたい場合や、空き家や土地の維持費負担を抑えたい際に有効です。メリットは所要期間の短縮と迅速な資金回収が可能であること、デメリットは相続人全員の書類準備と意思統一が厳密に必要になる点です。売却を先延ばしにしたくない場合に、非常に実務的な選択肢となります。
- 早期現金化が可能
- 維持費や固定資産税の負担期間を短縮できる
- 相続人全員の合意形成が前提
必要書類の揃え方と手続き順序で失敗しないためのコツ
同時申請の場合は、書類の順番が手続きの進捗に直結します。まずは相続関係説明図の作成をおすすめします。戸籍収集と並行して系譜が明確になり、相続人漏れを防ぐことができます。続いて遺産分割協議書を作成し、売却方法(換価分割)や代表者、印鑑証明書の有効期限を確認します。登記用書類としては、被相続人の戸籍一式、相続人の住民票、固定資産税評価証明書、委任状、登記原因証明情報などが必要です。媒介契約は相続人代表で締結し、売買契約時に相続人全員の署名押印が必要となるか、代理で足りるかを事前に確認しましょう。提出は原則として相続登記書類と売買登記書類を同封して行います。手続きの順序は、相続人確定→協議→媒介→契約→登記同時申請が目安となります。なお、印鑑証明や住民票は発行後3か月以内が一般的なので、タイミング管理も重要です。
| 項目 |
目的 |
主なポイント |
| 相続関係説明図 |
相続人確定の可視化 |
戸籍収集と同時に作成 |
| 遺産分割協議書 |
売主と分配方法の確定 |
代表者・実印・印鑑証明 |
| 登記用書類 |
相続登記と売買登記 |
原因証明情報・評価証明 |
| 媒介契約 |
販売開始 |
代表者の権限明確化 |
| 同時申請 |
期間短縮 |
相続と売買を一体処理 |
相続登記を先に済ませてから売却する場合の流れと特徴
相続登記を先に完了させてから売却する方法は、名義を相続人へ変更したのち、査定や販売活動に進む標準的な流れです。まず相続人の確定と遺言の確認、遺産分割協議で売主を決定し、相続登記を申請します。登記が完了した後に不動産会社の査定、媒介契約、広告や内見、売買契約、引渡し・決済へと進みます。メリットは買主や金融機関が安心しやすく、取引の信用度が高いこと、また価格交渉や測量・境界確認などを落ち着いて行えることです。デメリットとしては、先に登記費用や一定の期間(数週間~)がかかること、相続人が複数の場合は負担が分散しにくい点があります。堅実に手続きを進めたい場合や、税務上の特別控除の適用可否を事前に整理したい方にとって有効です。手続きに迷いがある場合は、この方法がトラブル回避につながります。
- 相続人と遺言の確認、相続分の把握
- 遺産分割協議書の作成と署名押印
- 相続登記の申請と完了確認
- 査定・媒介契約・販売活動
- 売買契約・引渡し・代金受領
兄弟と協力して親名義の家を売却するためのポイントとトラブル回避法
兄弟間での換価分割と代償分割の選び方と判断基準
兄弟で亡くなった親の不動産を売却する場合、まず検討したいのが「換価分割」と「代償分割」です。換価分割は物件を売却し、売買代金を相続分に応じて分ける方法で、全員が現金化を希望する場合に適しています。代償分割は特定の相続人が不動産を単独で取得し、他の相続人へ代償金を支払う方法で、実家を残したい希望や居住の継続を望む場合に有効です。判断基準は次のとおりです。
- 現金化の必要性が高い場合は換価分割、居住継続や事業利用を希望するなら代償分割が適しています。
- 資金調達力のある相続人がいれば代償分割を選択可能ですが、なければ換価分割が現実的です。
- 市場価格や売却のしやすさに応じて方針を柔軟に調整しましょう。
- 相続税や譲渡所得税の影響、および費用負担の公平性も検討ポイントです。
意見が割れた時の進め方と第三者の活用術
もしも相続人同士で方針が分かれた場合は、まず争点を明確にしましょう。論点の可視化や議事録作成、連絡窓口の一本化、合意形成プロセスの明確化が不可欠です。第三者の関与も効果的であり、不動産会社による価格査定で相場観を共有し、専門家(司法書士や弁護士)の同席で現実的な手順を示すことで、交渉が円滑に進みます。具体策は以下の通りです。
- 売却と取得の選択肢を並列で比較し、査定・評価証明など数値根拠を提示する
- 連絡は代表者1名に集約し、情報の混乱や重複交渉を防ぐ
- 合意内容や前提条件を書面化し、日付・参加者・確認事項を記録する
- 意見が平行線の場合は家事調停等の公的手続きも検討し、期限を区切って判断する
補足として、実費負担や清算方法について早期に合意しておけば、最終段階でのトラブルを回避しやすくなります。
税金と費用の落とし穴に注意!亡くなった親名義の不動産売却で得するポイント
譲渡所得税の計算方法と仲介手数料・登記費用の概算をチェック
亡くなった親名義の不動産を売却する場合、まずは譲渡所得税の計算方法を理解しておきましょう。基本は「譲渡価格−取得費−譲渡費用」という式になります。取得費は被相続人が購入した金額や、建物なら減価償却後の金額が基準です。取得費が不明な場合、概算取得費(売却額の5%)を使うケースもあります。譲渡費用には仲介手数料、測量費、解体費、広告費、抵当権抹消費用などが含まれます。仲介手数料の上限は「売買価格×3%+6万円」に消費税を加算するのが一般的です。名義変更には登録免許税や司法書士報酬なども生じるため、これらも計画に組み込んでおきましょう。売却前には必ず見積もりを取得し、税額のシミュレーションを行うことで資金計画のズレを防げます。
- 譲渡価格−取得費−譲渡費用=課税される所得
- 仲介手数料の上限は「3%+6万円」に消費税を加える
- 登記関係は登録免許税と司法書士報酬が必要
- 取得費が不明な場合は関連資料の収集を優先
売却価格だけに目を向けず、費用と税金の総額も含めて手取り額を見極めることが大切です。
亡くなった親名義の不動産売却で利用できる主な特例と適用条件
不動産売却に際しては相続税の取得費加算や空き家に関する特例など、押さえておきたい制度があります。取得費加算は、相続税を納付した場合に一定額を取得費に上乗せでき、結果として譲渡所得を圧縮可能です。加算が認められるのは相続開始から決められた期間内の譲渡に限られ、加算額や対象者の範囲も細かく定められています。空き家特例では、被相続人が生前に住んでいた住宅や解体後の土地などで、耐震改修や解体といった条件を満たした場合、最大3,000万円の特別控除が受けられる仕組みがあります。適用には期限や居住要件、譲渡先や用途の制限など細かな条件があるため、必ず事前に確認しておきましょう。いずれも期限管理と証拠書類の整備が成否を分けます。
| 制度名 |
主な要件の一例 |
期待できる効果 |
注意点 |
| 相続税の取得費加算 |
相続税申告済・一定期間内の譲渡 |
取得費が増え課税所得が減る |
加算対象や期間の確認が必要 |
| 空き家特例 |
被相続人の居住用、耐震改修等実施 |
最大3,000万円の控除 |
期限や書類不備で適用不可の場合あり |
適用可否は個別の状況で異なるため、早めの確認と準備が大切です。
特例の適用可否を見極めるための事前チェックリストと必要書類
特例を確実に活用するためには、売却前に要件や期限のチェックと確定申告用書類の準備が欠かせません。居住の実態や家屋の状況、解体や耐震改修の時期、相続税申告の有無などを証拠で裏付けることが重要です。書類によっては取得に時間がかかるため、売却活動と並行して集めておくと効率的です。原本と控えを分けて保管し、申告時に取り違えがないようラベリングしておきましょう。
- 被相続人の居住実態確認(住民票の除票、固定資産税課税状況など)
- 家屋の状態や対応内容(耐震改修証明、解体工事契約・領収書、取壊し証明)
- 相続税申告の有無や内容(申告書控え、納付書・領収書、計算明細等)
- 譲渡契約関連(売買契約書、仲介手数料の領収書、測量・登記費用の明細)
- 期限管理(相続開始日、解体・改修日、譲渡日、申告期限をカレンダーで管理)
補足として、期限遅れや書類不備が適用不可の主な原因です。手順を明確にして確認漏れを防ぎましょう。
安心して任せられる不動産売却のご相談なら - アセットラウンジ 有限会社高和
アセットラウンジ 有限会社高和では、不動産の売却に関するあらゆるご相談を承っております。戸建て、土地、マンション、空き家など、さまざまな不動産売却に対応しており、状況に応じた最適な方法をご提案いたします。相続や住み替え、離婚による売却など、複雑な事情にも丁寧に寄り添い、専門スタッフが一貫してサポートいたします。無料査定や秘密厳守も徹底しておりますので、初めての方でも安心してご利用いただけます。売却後の手続きについてもわかりやすくご案内いたします。不動産売却のことなら、アセットラウンジ 有限会社高和にお任せください。
| アセットラウンジ 有限会社高和 |
| 住所 |
〒373-0063群馬県太田市鳥山下町485-7 |
| 電話 |
0120-223-163 |
お問い合わせ
店舗概要
店舗名・・・アセットラウンジ 有限会社高和
所在地・・・〒373-0063 群馬県太田市鳥山下町485-7
電話番号・・・0120-223-163